Definiciones:
Estadística
Probabilidad
Consulta el siguiente portal y lee todas las ligas del portal anterior.
Estadística y probabilidad
Algunos ejemplos: Cómo resolverlos
martes, 29 de mayo de 2012

jueves, 24 de mayo de 2012
PUNTO DE EQUILIBRIO
1. Investiga que es el punto de equilibrio y cómo se obtiene.
2. Realiza un comentario y escribe su fórmula, recuerda escribir tu nombre al final.
2. Realiza un comentario y escribe su fórmula, recuerda escribir tu nombre al final.
Da clic sobre la palabra de la cual deseas conocer su significado.
EJERCICIOS DE APLICACIÓN
Resuelve los siguientes ejercicios y mándalos al correo admonypreparacionigg@gmail.com:
ESTADO DE ORIGEN Y APLICACIÓN DE RECURSOS
El Estado de origen y aplicación de recursos
es una información adicional que facilitan las empresas
en sus cuentas anuales, en la que se detallan:
Los recursos que han entrado en la empresa durante el ejercicio y la utilización que se les ha dado.
El efecto que este movimiento de entrada y aplicación de recursos ha tenido en el activo circulante.
Esta información nos permite conocer si los recursos
generados en la actividad han sido suficientes para
atender la financiación requerida o si, por el
contrario, la empresa ha tenido que recurrir a fuentes adicionales
de financiación.
Esta información distingue:
Esta información distingue:
Orígenes: son los recursos que entran en la empresa.
Aplicaciones: son el destino que se les da a dichos fondos.
En los Orígenes se incluyen:
Utilidades del ejercicioAumento del exigible a l/pAumento de los fondos propiosDisminución del fondo de maniobraDisminución del activo fijo
En las Aplicación entran:
Pérdidas del ejercicioAumento del fondo de maniobraAumento del activo fijoReducción del pasivo exigible l/pReducción de los fondos propios
Por tanto:
El aumento de cuentas del Pasivo y la disminución de cuentas del Activo son orígenes.
La empresa puede generar fondos aumentando sus fondos propios o recurriendo a endeudamiento bancario (aumentos del Pasivo), o bien vendiendo un inmueble (disminuciones del Activo).El aumento de cuentas del Activo y la disminución de cuentas del Pasivo son aplicaciones.
La empresa puede utilizar estos fondos adquiriendo un inmueble (aumento del Activo), o bien devolviendo un crédito (disminución del Pasivo).
El Estado de origen y aplicación
de fondos presenta la siguiente estructura:
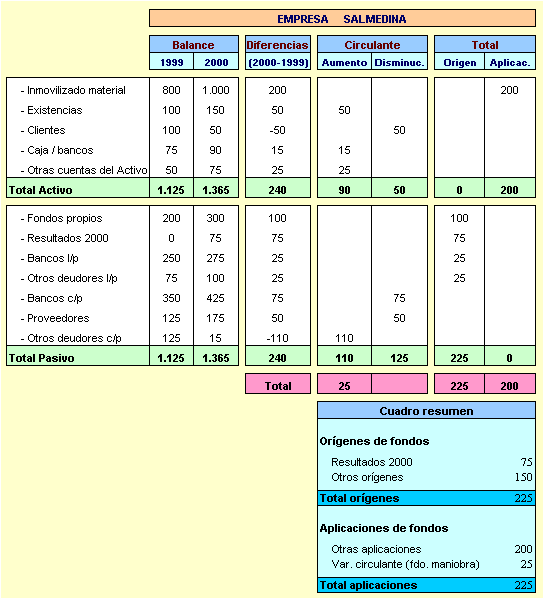
En definitiva:
Se presentan los balances del último
ejercicio y del anterior y se calculan las diferencias
que se han producido en las distintas partidas.
Se calculan las variaciones que han afectado al circulante (Activo y Pasivo), o lo que es lo mismo, la variación que ha experimentado el fondo de maniobra.
Se calcula el movimiento de orígenes y aplicaciones de fondos del resto de cuentas (excluidas ya las del circulante).
Se elabora un cuadro resumen, distinguiendo:
Se calculan las variaciones que han afectado al circulante (Activo y Pasivo), o lo que es lo mismo, la variación que ha experimentado el fondo de maniobra.
Se calcula el movimiento de orígenes y aplicaciones de fondos del resto de cuentas (excluidas ya las del circulante).
Se elabora un cuadro resumen, distinguiendo:
Fondos generados en la actividad de la empresa (resultados).Otros fondos generados.Aplicaciones que se han dado a estos fondos.Variación del fondo de maniobra.
BALANCE GENERAL Y ESTADO DE RESULTADOS
Observa los siguientes videos:
Realiza un comentario sobre el balance general y el estado de resultados que responda entre otras cosas lo siguiente:
¿ Para qué sirve cada uno?
¿ Qué cuentas llevan cada uno?
¿ Cuál es la estructura?
Etc.
RAZONES FINANCIERAS
Visita y lee la información de las siguientes páginas:
Método Razones Simples
Razones
Realiza un esquema de agua mala o mapa semántico de las Razones, el formato deberá ser en imágen jpg y mándalo al correo admonypreparacionigg@gmail. en asunto coloca: ESQUEMA RAZONES y nombre
Método Razones Simples
Razones
Realiza un esquema de agua mala o mapa semántico de las Razones, el formato deberá ser en imágen jpg y mándalo al correo admonypreparacionigg@gmail. en asunto coloca: ESQUEMA RAZONES y nombre
 |
| DARIO RIVERA HERRERA |
 |
| MARITZA CRUZ NAVARRO |
 |
| ISRAEL GUZMAN LOPEZ |
 |
| VANESSA PASTRANA CRISÓSTOMO |
 |
| RICARDO RODRIGUEZ PEREZ |
INTERÉS SIMPLE
A partir del siguiente video y la lectura (http://definicion.de/interes-simple/) , realiza una presentación, donde sólo a través de imágenes y unas cuantas palabras expliques el tema.
Debes mandar los ejercicios resueltos y el video realizado al correo admonypreparacionigg@gmail.com, en asunto coloca: INTERES SIMPLE y tu nombre.
Debes mandar los ejercicios resueltos y el video realizado al correo admonypreparacionigg@gmail.com, en asunto coloca: INTERES SIMPLE y tu nombre.
INTERES SIMPLE
VIDEO DE ISRAEL GUZMAN LÓPEZ
VIDEO DE VANESSA PASTRANA CRISÓSTOMO
View more presentations or Upload your own.
VIDEO DE MARITZA CRUZ NAVARROVIDEO DE ISRAEL GUZMAN LÓPEZ
VIDEO DE VANESSA PASTRANA CRISÓSTOMO
Suscribirse a:
Entradas (Atom)